
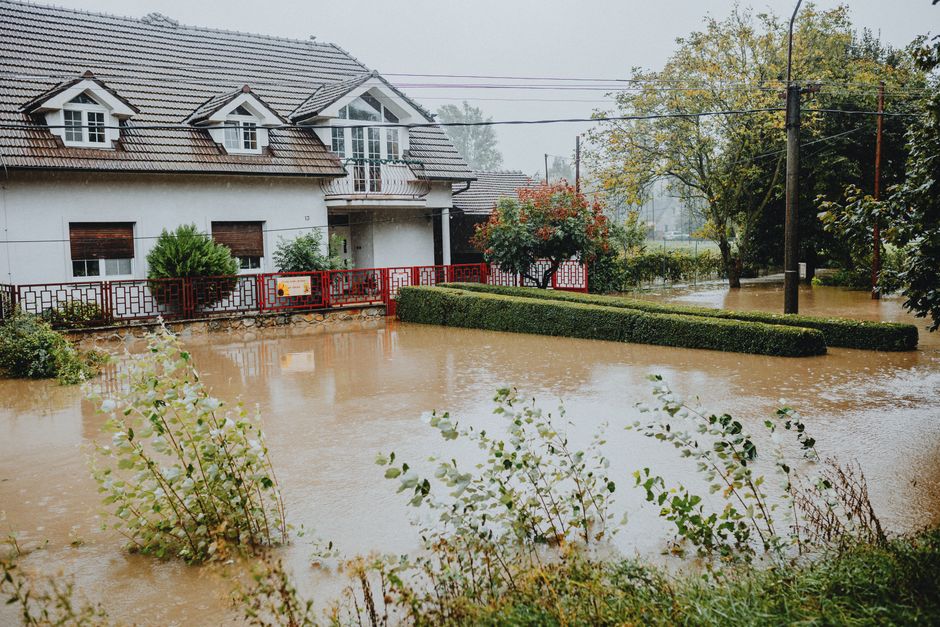
Чому осінь — найгарячіший сезон для страховиків
Осінь в Україні — це не лише яблука, каштани й Instagram-фото в парку. Це ще й сезон, коли природа раптово вирішує нагадати, хто тут справжній господар. Зливи, урагани, мокрий сніг у жовтні — і ось вже сусід знизу заливає вас, або вітер зривається на ваш дах із серйозними намірами.
Саме тому восени страхові компанії фіксують сплеск звернень щодо страхування майна. Якщо ви ще не замислювалися про поліс — час надолужити. А якщо вже є — перевірити, чи справді він покриває те, що ви думаєте.
Статистика осінніх пошкоджень майна
За даними українських страховиків, кількість страхових випадків, пов’язаних зі стихійними лихами, зростає восени приблизно на 30–40% порівняно з літнім сезоном. Найпоширеніші причини — повені, сильний вітер і град. Цікаво, що кожен п’ятий власник нерухомості навіть не підозрює, що саме входить до його поліса.
Типові осінні ризики для житла
Ось з чим найчастіше стикаються домовласники:
- Затоплення підвалів через злив
- Пошкодження даху вітром або градом
- Затоплення від переповнених каналізаційних систем
- Обвалення дерев на будівлі
- Замерзання труб при ранніх заморозках
Що таке страхування майна від стихійних лих
Страхування майна від стихійних лих — це вид страхового захисту, який відшкодовує збитки, заподіяні природними явищами. Але тут є нюанс: кожна компанія визначає перелік “стихій” по-своєму. І якщо не читати договір уважно, можна отримати неприємний сюрприз у момент, коли найменше цього хочеться.
Що зазвичай входить до базового поліса
Стандартний поліс страхування житла від стихій, як правило, покриває:
- Пожежу (включно з тією, що виникла від блискавки)
- Повінь і затоплення
- Ураган та шквальний вітер
- Град і снігові навантаження
- Зсуви ґрунту
Але будьте уважні: “стандартний” не означає “універсальний”. Деякі компанії виключають повені, якщо ваш будинок знаходиться у зоні підвищеного ризику затоплення. Серйозно, вони буквально виключають саме те, чого ви найбільше боїтеся.
Що зазвичай НЕ покривається без доплати
Ось де починається “дрібний шрифт”:
- Збитки від підземних вод та ґрунтових вод
- Пошкодження внаслідок поступового зносу
- Затоплення через несправну каналізацію будинку
- Збитки від землетрусів (часто йдуть окремим пакетом)
Осінні ризики, які часто недооцінюють
Знайоме відчуття, коли думаєш “та зі мною такого не станеться”? Більшість людей, які зазнали збитків від стихії, думали так само ще місяць до події.
Вітрові пошкодження та їхні наслідки
Шквальний вітер восени — це не просто незручність. Він здатний зірвати частину даху, вибити вікна, повалити дерева на машину чи паркан. Цікавий факт: у 2023 році під час осінніх буревіїв в Україні лише за один тиждень було зафіксовано понад 2000 звернень до страховиків щодо пошкодження майна.
Повені та підтоплення: коли страховка не спрацьовує
Парадокс: більшість людей бояться саме повеней, але саме цей ризик найчастіше має обмеження в полісах. Якщо ваш будинок у низині або поряд з річкою — уважно перечитайте умови. Дуже часто повінь покривається лише при настанні офіційно оголошеного надзвичайного стану, а “просто сильний дощ і підвал у воді” — вже ваша особиста проблема.
Як правильно вибрати поліс восени
Вибір страхового поліса — це як вибір парасольки: робити це треба до дощу, а не під час нього.
Ключові критерії при виборі страховки
На що звертати увагу:
- Перелік страхових ризиків (чим детальніше — тим краще)
- Ліміти відшкодування по кожному ризику окремо
- Наявність і розмір франшизи
- Що вважається “доказом” страхового випадку
- Строки виплати компенсації
Франшиза: друг чи ворог
Франшиза — це сума, яку ви покриваєте самостійно при настанні страхового випадку. Наприклад, якщо збитки склали 15 000 грн, а франшиза — 2 000 грн, страховик виплатить 13 000 грн. Поліс з нульовою франшизою коштуватиме дорожче, але в момент X ви не витягуватимете кишені. Порахуйте, що вигідніше саме для вас.
Документування збитків: що робити після стихії
Допустимо, сталося. Вітер, злива, і ваш балкон тепер виглядає як після зйомок фільму-катастрофи. Що робити?
Перші кроки після страхового випадку
Алгоритм такий:
- Зафіксуйте все на фото і відео до прибирання
- Зателефонуйте до страхової компанії протягом 24–72 годин (терміни вказані в договорі)
- Отримайте довідку від ДСНС або місцевої влади про факт стихійного лиха
- Не починайте ремонтні роботи до огляду аварійним комісаром страховика
Типові помилки при подачі заяви
Найпоширеніша помилка — почати прибирання або ремонт до того, як страховик задокументує збитки. Ще одна — не фіксувати все підряд, бо “і так зрозуміло”. Страховикам не зрозуміло нічого без доказів. І третя помилка — пропустити строки повідомлення. У більшості полісів є чітке вікно часу, і якщо ви про нього забуваєте — можете залишитися без виплати.
Страхування квартири vs будинку: є різниця
Уявіть: ви живете в квартирі на сьомому поверсі і думаєте, що повінь — це не ваша проблема. А потім злива переповнює дах, вода знаходить шпарину, і стеля у вітальні перетворюється на водоспад.
Особливості поліса для квартири
Для квартири зазвичай страхують:
- Оздоблення (ремонт, підлога, стелі, стіни)
- Рухоме майно (техніка, меблі)
- Конструктивні елементи (вікна, двері)
- Відповідальність перед сусідами
Зверніть увагу: страхування конструктиву самого будинку (несучі стіни, фундамент, покрівля) — це зазвичай зона відповідальності ОСББ або управляючої компанії, а не окремого власника квартири.
Особливості поліса для приватного будинку
Для будинку набір ризиків ширший і, відповідно, ціна теж вища. Тут важливо застрахувати саму конструкцію — фундамент, стіни, дах. Осінь особливо актуальна для власників заміської нерухомості: дерева навколо будинку при сильному вітрі можуть стати серйозною загрозою. І так, пошкодження від впавшого дерева — це окремий пункт, який треба перевіряти.
Скільки коштує страховка і як зекономити
Чесно кажучи, ціна поліса лякає людей більше, ніж сама стихія. Але давайте порахуємо тверезо.
Середні ціни на ринку
Орієнтовна вартість страхування квартири від стихій в Україні:
- Базовий пакет (пожежа, затоплення, вітер): 0,1–0,3% від вартості майна на рік
- Розширений пакет: 0,3–0,6%
- Для будинку з розширеним покриттям: 0,5–1%
Тобто для квартири вартістю 1 500 000 грн річна страховка обійдеться приблизно від 1 500 до 4 500 грн. Це менше, ніж один середній ремонт після залиття.
Як законно зменшити вартість поліса
Кілька робочих способів:
- Поєднати страхування майна з іншими видами (авто, здоров’я) в одній компанії
- Обрати більший розмір франшизи
- Встановити охоронну сигналізацію або датчики протікання
- Купувати поліс заздалегідь, а не в розпал кризи
Рейтинг і репутація страховика: не купуй кота в мішку
Найкращий поліс марний, якщо страхова компанія затягує виплати або шукає будь-який привід для відмови.
Як перевірити надійність компанії
- Перевірте ліцензію на сайті НБУ (регулятор ринку страхування)
- Прочитайте відгуки в незалежних джерелах, не лише на сайті самої компанії
- Зверніть увагу на рейтинг виплат: яка частка звернень завершується виплатою
- Запитайте у знайомих — “сарафанне радіо” ще ніхто не скасовував
Червоні прапорці при виборі страховика
Насторожитися варто, якщо:
- Менеджер поспішає і не дає читати договір
- У договорі багато виключень, прописаних дрібним шрифтом
- Компанія молода (менше 5 років на ринку)
- Не можете знайти жодного реального відгуку про виплати
Часті запитання
Чи покриває стандартний поліс пошкодження від граду?
Так, у більшості базових полісів град входить до переліку страхових ризиків. Але уточніть ліміт відшкодування — він може бути нижчим, ніж реальні збитки.
Чи можна застрахувати лише частину майна, наприклад тільки дах?
Деякі страховики пропонують модульні поліси, де можна обрати лише окремі конструктивні елементи. Але зазвичай це виходить дорожче, ніж комплексне страхування.
Що робити, якщо страхова відмовила у виплаті?
Спочатку отримайте письмову відмову з обґрунтуванням. Потім зверніться до незалежного аварійного комісара або юриста. Якщо відмова безпідставна — можна звернутися до НБУ або суду.
Чи впливає стан будинку на вартість поліса?
Так, і суттєво. Аварійне житло, старий дах, відсутність нормальної каналізації — все це підвищує вартість страховки або може стати підставою для відмови у страхуванні.
Чи діє страховка, якщо збитки завдала сусідська халупа або дерево з сусідньої ділянки?
Якщо пошкодження підпадає під ваш страховий ризик (наприклад, падіння дерева), страховик виплатить компенсацію. Далі він може самостійно звернутися до сусіда за регресом.
Як швидко страхова виплачує компенсацію після затоплення?
Законодавство визначає строк 20–30 робочих днів після підписання акту про збитки. Але на практиці процес може тривати довше — особливо якщо потрібні додаткові експертизи.
Чи варто страхувати житло восени, якщо сезон уже в розпалі?
Варто, і чим скоріше, тим краще. Єдиний нюанс: деякі компанії встановлюють “період очікування” 3–7 днів після підписання договору, протягом якого страховка не діє.
Якщо ви дочитали до цього місця — ви вже зробили перший крок до захисту свого житла. Страхування від стихійних лих восени — це не марна витрата, а елементарна фінансова гігієна. Перевірте свій поліс, уточніть перелік ризиків і переконайтеся, що знаєте, куди дзвонити, коли вітер постукає у ваше вікно трохи наполегливіше, ніж зазвичай. Краще витратити годину на читання договору зараз, ніж кілька місяців на суперечки зі страховою потім.
Джерело: Економічна правда
Останні новини:
Як змінити кар’єру без втрати доходу: стратегія
Пасивний і активний дохід: у чому різниця
Сезонний заробіток: ідеї на літо і зиму
Більше корисної інформації знайдеш ТУТ
[…] Страхування житла від стихій: що покриває поліс восени […]