
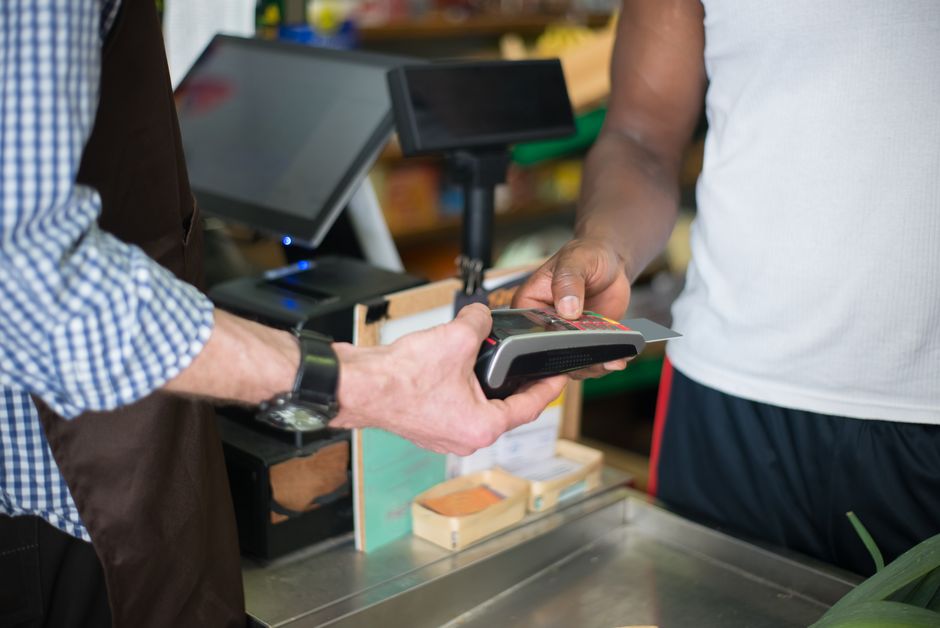
Еквайринг — це банківська послуга, яка дозволяє приймати оплату картками та іншими безготівковими методами. Якщо у вашій кав’ярні або інтернет-магазині клієнт платить карткою — це і є еквайринг у дії.
Для підприємця це означає: банк (або інший провайдер) надає технічне рішення — термінал, платіжну форму на сайті або QR-код — і обробляє кожну транзакцію. За це він утримує комісію з кожного платежу.
Чому без цього все важче
Більшість покупців в Україні розраховується карткою або через застосунок. Підприємець, який приймає лише готівку, автоматично втрачає частину клієнтів — особливо у великих містах та в онлайн-торгівлі. Крім того, відповідно до законодавства, суб’єкти господарювання з певним обсягом доходу зобов’язані забезпечити можливість безготівкової оплати (деталі — у Законі України «Про застосування реєстраторів розрахункових операцій»).
Як технічно відбувається платіж
Схема виглядає просто з боку покупця, але всередині задіяні кілька учасників:
- Покупець прикладає картку або телефон до термінала.
- Термінал або платіжний шлюз передає дані банку-еквайєру.
- Банк-еквайєр (той, що обслуговує підприємця) запитує дозвіл у банку-емітента (того, що випустив картку покупця).
- Банк-емітент підтверджує або відхиляє транзакцію.
- Гроші надходять на рахунок підприємця — зазвичай наступного банківського дня або протягом 1-3 робочих днів, залежно від умов договору.
Хто такий інтерчейндж і чому це важливо
З кожної транзакції банк-еквайєр виплачує інтерчейндж — частину комісії банку-емітенту та платіжній системі (Visa, Mastercard). Ця сума закладена у вашу кінцеву комісію. Тому нижче певного рівня ставки в принципі не опускаються — банк просто не може собі цього дозволити без збитків.
Три основні види еквайрингу
Підприємцю важливо розуміти, який вид підходить саме під його бізнес-модель.
Торговий еквайринг
Фізичний POS-термінал у точці продажу. Використовується в магазинах, ресторанах, салонах, аптеках. Термінал може бути:
- стаціонарним — підключений до касового апарата;
- мобільним (mPOS) — невеликий пристрій, що підключається до смартфона через Bluetooth або аудіороз’єм; зручний для кур’єрів і виїзної торгівлі.
Інтернет-еквайринг
Платіжна форма на сайті або у застосунку. Покупець вводить дані картки онлайн. Для цього потрібен платіжний шлюз — він шифрує дані та передає їх банку. Більшість провайдерів вимагають, щоб сайт мав SSL-сертифікат і відповідав вимогам безпеки PCI DSS.
Мобільний еквайринг і QR-платежі
Оплата через QR-код (наприклад, через СБП або банківські застосунки) набирає популярності. Для підприємця це найдешевший варіант: не потрібен термінал, комісія зазвичай нижча. Але клієнт має мати відповідний застосунок.
Комісія: з чого вона складається і скільки коштує
Комісія за еквайринг — це відсоток від суми кожної транзакції. Конкретні ставки залежать від:
- виду еквайрингу (торговий зазвичай дешевший за інтернет-еквайринг);
- обороту підприємця (більший оборот — нижча ставка);
- типу карток (корпоративні та преміальні картки дорожчі в обробці);
- платіжної системи (Visa, Mastercard, Prostir).
| Вид еквайрингу | Орієнтовна комісія |
|---|---|
| Торговий (POS-термінал) | 1,5% – 2,5% від суми |
| Інтернет-еквайринг | 2% – 3,5% від суми |
| QR-платежі / СБП | 0,5% – 1,5% від суми |
> ⚠️ Ці цифри — орієнтовні діапазони ринку. Актуальні ставки уточнюйте у конкретного провайдера, оскільки умови регулярно змінюються.
Додаткові витрати, про які не завжди говорять одразу
Крім відсотка з транзакції, зверніть увагу на:
- Оренда або покупка термінала — деякі банки надають безкоштовно при певному обороті, інші беруть щомісячну плату.
- Абонентська плата за підключення платіжного шлюзу.
- Мінімальна щомісячна комісія — якщо оборот малий, доведеться платити фіксовану суму незалежно від кількості транзакцій.
- Вартість інтеграції для інтернет-магазину.
Як підключити еквайринг: покрокова логіка
Підключення займає від кількох днів до 2-3 тижнів залежно від провайдера і типу бізнесу.
Крок 1: Визначте, що вам потрібно
Дайте собі відповідь на три питання:
- Де відбуватиметься оплата — офлайн, онлайн чи обидва канали?
- Який очікуваний місячний оборот за безготівковими платежами?
- Чи вже є розрахунковий рахунок — і в якому банку?
Крок 2: Порівняйте провайдерів за критеріями, а не брендами
Порівнюйте не назви банків, а конкретні параметри:
| Критерій | На що звернути увагу |
|---|---|
| Комісія | Відсоток + чи є мінімальний платіж |
| Терміни зарахування | Наступний день чи 3 дні — різниця суттєва для обороту |
| Техпідтримка | Цілодобова чи тільки у робочий час |
| Обладнання | Оренда, покупка, безкоштовно при обороті |
| Інтеграція | Для інтернет-магазину — підтримка вашої CMS/платформи |
| Договір | Чи є прихована прив’язка або штраф за розірвання |
Крок 3: Підпишіть договір та пройдіть верифікацію
Банк перевіряє ваші документи: свідоцтво ФОП або виписку з ЄДР для юрособи, паспорт, ІПН, інколи — фотографії торгової точки або скріншоти сайту. Для інтернет-еквайрингу додатково перевіряють сайт на відповідність вимогам безпеки.
Ризики та на що звернути увагу
Еквайринг — зручна послуга, але з нюансами, які можуть дорого обійтися, якщо не врахувати їх заздалегідь.
Чарджбек: коли покупець оскаржує платіж
Чарджбек — це процедура, коли покупець звертається до свого банку і просить повернути кошти. Банк-емітент може списати гроші з рахунку підприємця автоматично, поки йде розгляд. Підприємцю дається обмежений час, щоб довести правомірність транзакції (надати докази: чеки, підпис, листування тощо). Якщо документів немає — гроші повертаються покупцю.
Що робити: зберігайте всі чеки і підтвердження оплати, для онлайн-продажів — скріншоти замовлень і підтвердження доставки.
Технічні збої та залежність від інтернету
Термінал без інтернету не працює. Під час відключення світла або нестабільного зв’язку прийом карток стає неможливим. Маєте точку продажу в місці з поганим зв’язком? Розгляньте термінал з офлайн-режимом або тримайте готівку як резервний варіант.
Ризик шахрайства
Підприємець несе відповідальність за безпеку платежів у своїй точці. Якщо на вашому сайті стався витік даних карток — наслідки можуть бути серйозними: від штрафів платіжних систем до розірвання договору. Перевіряйте, чи провайдер відповідає стандарту PCI DSS.
«Заморожування» коштів при підозрілій активності
Банки можуть тимчасово заблокувати виплату, якщо побачать незвичну активність на рахунку — наприклад, різкий стрибок обороту. Це стандартна антифрод-процедура, але вона може затримати ваші кошти на кілька днів. Краще заздалегідь попередити банк про сезонні акції або очікуваний ріст продажів.
Еквайринг і РРО: що потрібно знати ФОПу
Отримання оплати карткою не звільняє від обов’язку проводити розрахункову операцію через РРО (реєстратор розрахункових операцій) або ПРРО (програмний РРО). Деякі групи ФОП мають винятки, але уточнювати актуальний статус варто у Державній податковій службі або юриста, оскільки законодавство неодноразово змінювалося.
Як відображаються доходи в обліку
Кошти від еквайрингу надходять на розрахунковий рахунок ФОП за вирахуванням комісії банку. У книзі обліку доходів (для єдинника) відображають повну суму продажу, а не суму за вирахуванням комісії — комісія банку є витратою, а не зменшенням доходу. Це важливо для правильного розрахунку єдиного податку.
Часті запитання
Чи може ФОП на єдиному податку підключити еквайринг?
Так, підключення еквайрингу не залежить від системи оподаткування. ФОПи на 1-й, 2-й та 3-й групах єдиного податку можуть приймати безготівкові платежі. Головне — правильно відображати доходи у звітності.
Чи потрібен окремий рахунок для еквайрингу?
Зазвичай ні — кошти зараховуються на ваш поточний розрахунковий рахунок підприємця. Деякі провайдери вимагають, щоб рахунок був відкритий саме у них, інші — ні. Це один із параметрів, який варто уточнити при виборі.
Скільки часу займає підключення еквайрингу?
Для торгового еквайрингу через банк, де вже відкрито рахунок, — від 3 до 7 робочих днів. Підключення інтернет-еквайрингу з нуля, включно з інтеграцією на сайт, може зайняти 2-3 тижні залежно від складності.
Що відбувається, якщо покупець заплатив, але потім повернув товар?
Повернення коштів відбувається через операцію рефанд (refund) — термін зворотного зарахування коштів покупцеві залежить від банку-емітента та платіжної системи (зазвичай 3-10 робочих днів). Комісія за початкову транзакцію найчастіше не повертається підприємцю — уточнюйте цей момент у договорі.
Чи обов’язковий еквайринг для інтернет-магазину?
Технічно ні — можна приймати оплату через перекази на картку фізособи. Але це несе податкові та юридичні ризики. Для легального онлайн-бізнесу інтернет-еквайринг або інший офіційний платіжний інструмент є найбезпечнішим варіантом.
Висновок
Еквайринг — це не просто зручність, а базовий інструмент для підприємця, який хоче не втрачати клієнтів і працювати прозоро. Вибір провайдера варто робити не за брендом банку, а за конкретними умовами: комісія, терміни зарахування, якість підтримки та відсутність прихованих платежів. Перед підписанням договору обов’язково прочитайте тарифи повністю, а не тільки рекламну ставку — це заощадить гроші і нерви надалі.
Матеріал має інформаційний характер і не є фінансовою консультацією. Умови продуктів уточнюйте у надавача послуг.
Джерело: Delo.ua
: Закон України «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг» — zakon.rada.gov.ua; Національний банк України — bank.gov.ua
Останні новини:
Великі покупки без кредитів: як планувати і накопичити
Самозайнята особа і ФОП: у чому різниця
Мікропозика і банківський кредит: у чому різниця
Більше корисної інформації знайдеш ТУТ