
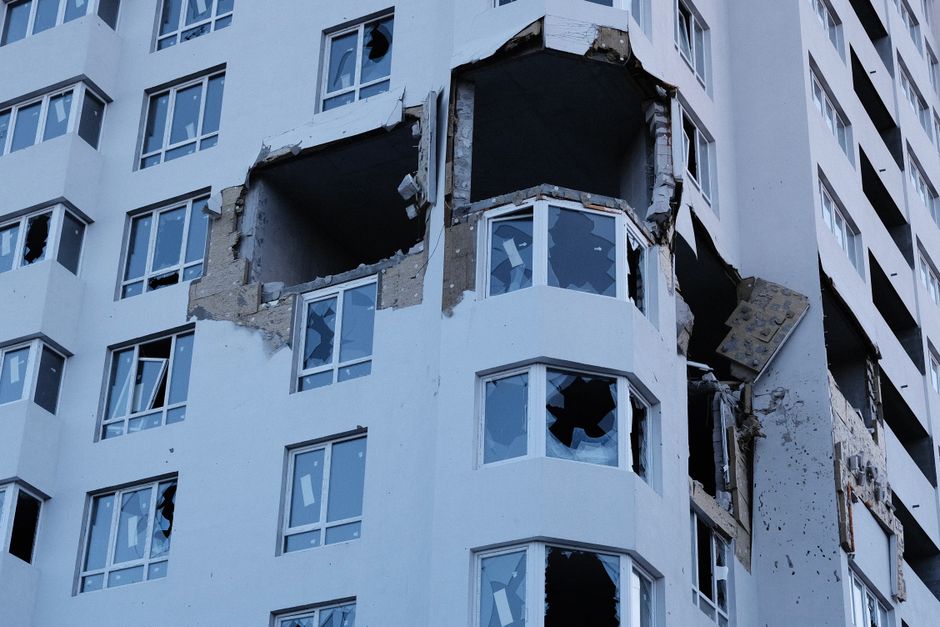
Відколи повномасштабна війна стала реальністю для мільйонів українців, питання захисту майна вийшло за межі теоретичного. Квартира, будинок, автомобіль або бізнес-приміщення можуть бути пошкоджені або знищені внаслідок обстрілів — і тут постає практичне запитання: чи існує страхування військових ризиків для майна і як воно насправді працює?
Що таке воєнний ризик у страхуванні
Традиційно страхові договори містили так звані виключення воєнних ризиків — стандартне застереження, за яким страховик не відшкодовував збитки від бойових дій, терористичних актів, окупації тощо. Це була глобальна практика, успадкована ще з часів Другої світової.
Як ситуація змінилася після 2022 року
Після 24 лютого 2022 року частина українських страховиків почала адаптувати продукти під реалії. З’явились поліси, що явно включають воєнні ризики або пропонують їх як додаткову опцію. Водночас чимало компаній і досі виключають такі ризики або обмежують їх за географічними зонами. Тому перед підписанням договору критично важливо читати не рекламний буклет, а розділ “Виключення зі страхового покриття”.
Яке майно можна застрахувати
Теоретично застрахувати можна:
- Нерухомість — квартири, приватні будинки, дачі, комерційні приміщення
- Рухоме майно — меблі, техніку, оздоблення всередині приміщення
- Автомобілі — за окремими програмами КАСКО
- Майно бізнесу — обладнання, товарні запаси, виробничі об’єкти
На практиці кожна категорія має свої обмеження. Для нерухомості в зонах активних бойових дій або поблизу лінії фронту страховики або відмовляють, або встановлюють дуже високі франшизи й тарифи.
Що реально покриває поліс з воєнними ризиками
Ключове правило: покриття — це те, що прямо написано в договорі, а не те, що сказав агент усно.
Типові страхові події у таких полісах
Залежно від страховика та програми, до страхових подій можуть відносити:
- Пряме влучання ракети, снаряду, безпілотника
- Вибухова хвиля від детонації боєприпасу
- Пожежа, що виникла внаслідок обстрілу
- Руйнування будівлі через бойові дії
Що зазвичай залишається поза покриттям
Навіть у “воєнних” полісах є виключення, на які мало хто звертає увагу:
- Збитки від мародерства або крадіжки під час евакуації
- Пошкодження через відключення комунікацій (замерзли труби після тривалого знеструмлення)
- Майно на окупованих територіях — більшість страховиків прямо виключають такі об’єкти
- Непряма шкода — наприклад, псування продуктів у холодильнику через відсутність електроенергії
- Об’єкти без офіційних правовстановлюючих документів
Скільки коштує страхування від воєнних ризиків
Конкретні тарифи варіюються залежно від компанії, регіону, типу об’єкта та суми покриття. Наводити фіксовані цифри без посилання на актуальні тарифні сітки конкретного страховика — значить вводити вас в оману.
Від чого залежить ціна поліса
| Фактор | Як впливає на вартість |
|---|---|
| Регіон розташування майна | Прифронтові зони — вищий тариф або відмова |
| Тип будівлі | Цегла/монолітний бетон — нижчий ризик, ніж дерево |
| Сума страхового покриття | Чим більша — тим вищий платіж |
| Розмір франшизи | Висока франшиза знижує внесок, але збільшує власний ризик |
| Наявність охоронних систем | Може давати знижку на “мирні” ризики |
Рекомендую запитати у страховика повний розрахунок зі вказівкою тарифної ставки у відсотках від вартості об’єкта — так легше порівнювати пропозиції. Загальний орієнтир для стандартного страхування нерухомості без воєнних ризиків — від 0,1% до 0,5% від вартості об’єкта на рік, але для воєнних ризиків тариф може бути суттєво вищим. Уточнюйте діючі ставки безпосередньо у страховика.
Як правильно оформити договір: на що звернути увагу
Підписання договору — не формальність. Кілька кроків, які убережуть від неприємних сюрпризів.
Кроки перед укладанням договору
- Перевірте ліцензію страховика на сайті Національного банку України (bank.gov.ua) — саме НБУ з 2020 року регулює страховий ринок.
- Прочитайте правила страхування — це багатосторінковий документ, але розділ “Виключення” обов’язковий до вивчення.
- Уточніть порядок оцінки збитку — чи залучає страховик незалежного оцінювача, чи робить це самостійно.
- Дізнайтесь строк розгляду заяви — законом (ЗУ “Про страхування”) передбачені строки, але їх варто знати заздалегідь.
- Зафіксуйте поточний стан майна — зробіть детальну відеозйомку всіх приміщень перед підписанням, збережіть чеки на дорогу техніку.
- Запитайте про франшизу — абсолютна (ви сплачуєте певну суму завжди) чи безумовна (вираховується з кожного відшкодування).
Документи, які знадобляться при страховому випадку
- Правовстановлюючі документи на майно
- Поліс та квитанції про сплату внесків
- Довідка від поліції або ДСНС про факт пошкодження
- Акт обстеження від органів місцевого самоврядування або ОСББ
- Фото та відео пошкоджень (зняті одразу після події)
Ризики та на що звернути увагу
Тут важливо бути чесними: страхування воєнних ризиків — складний і недостатньо врегульований ринковий сегмент в Україні.
Реальні проблеми, з якими стикаються власники полісів
Відмови у виплатах. Деякі страховики трактують збитки вузько: наприклад, якщо будинок зруйнований ударною хвилею від вибуху, а не прямим влученням — це може бути підставою для суперечки. Завжди уточнюйте, як саме сформульовано страхову подію в договорі.
Географічні обмеження. Більшість компаній не страхують майно на окупованих територіях або в районах, де активно тривають бойові дії. Якщо ви встигли оформити поліс, а потім ваш населений пункт опинився в зоні активних дій — читайте, як це вплине на дію договору.
Платоспроможність страховика. Масштабна катастрофа загрожує фінансовій стійкості компаній. Перевіряйте рейтинги, фінансові звіти та статутний капітал страховика.
Вартість може бути дуже високою. Для об’єктів у ризикованих регіонах тариф може робити страхування економічно недоцільним — внесок може наближатися до вартості самого ремонту дрібних пошкоджень.
Тривалі строки виплат. Навіть при законному праві на відшкодування отримати гроші швидко може не вийти — готуйтесь до кількох місяців комунікації.
Що важливо знати з правової точки зору
Страхові відносини в Україні регулює Закон України “Про страхування” (zakon.rada.gov.ua). Якщо страховик відмовляє у виплаті або затягує розгляд — ви маєте право звернутись зі скаргою до НБУ як регулятора страхового ринку. Також можна захищати свої права в судовому порядку.
Альтернативи приватному страхуванню
Страховий поліс — не єдиний шлях захисту майна від наслідків війни.
Державні та міжнародні механізми компенсації
Реєстр збитків. В Україні функціонує державна система обліку задокументованих збитків від агресії. Реєстрація шкоди в цьому реєстрі може стати підставою для отримання компенсації — як від держави, так і в рамках міжнародних репараційних механізмів. Обліковувати збитки варто незалежно від наявності страховки.
Фонди допомоги. Низка міжнародних організацій і благодійних фондів надає цільову допомогу на відновлення житла. Умови та обсяги такої допомоги змінюються, тому актуальну інформацію шукайте на сайтах місцевих адміністрацій.
Банківські програми. Окремі банки пропонують пільгові кредити на відновлення пошкодженого житла — зокрема в рамках державних програм. Це не компенсація, але може допомогти відновити об’єкт до отримання інших виплат.
Часті запитання
Чи можна застрахувати квартиру в прифронтовому місті?
Теоретично так, але на практиці більшість страховиків або відмовляють, або встановлюють такі обмеження і тарифи, що це стає невигідним. Конкретну відповідь дасть лише безпосереднє звернення до страхових компаній з описом вашого об’єкта.
Що робити, якщо страховик відмовляє у виплаті?
Отримайте письмову відмову з обґрунтуванням. Якщо вважаєте її незаконною — подайте скаргу до Національного банку України (bank.gov.ua) і за потреби зверніться до суду. Зберігайте всю переписку та документацію.
Чи діє стандартний поліс на майно, якщо в ньому немає пункту про воєнні ризики?
Ні. Якщо в договорі воєнні ризики прямо не включені — збитки від обстрілів не відшкодовуються. Це стандартна практика, і “умовчання” тут тлумачиться на користь страховика.
Чи потрібно повідомляти страховика, якщо я евакуювався і не живу в застрахованому приміщенні?
Так, обов’язково. Зміна умов використання об’єкта може бути підставою для зміни умов договору. Не повідомити — ризик отримати відмову у виплаті.
Чи є сенс страхувати майно, якщо є можливість задокументувати збитки для державного реєстру?
Це різні інструменти. Реєстр збитків — потенційна підстава для майбутніх виплат (терміни і суми невизначені). Страховий поліс, якщо виплата відбудеться — це конкретні гроші у конкретний строк. Оптимально — і те, й те.
Висновок
Страхування військових ризиків для майна — реальний, але складний інструмент захисту. Він може виправдати себе, якщо ви уважно читаєте договір, розумієте виключення та обираєте платоспроможного страховика з ліцензією НБУ. Паралельно варто документувати поточний стан майна та реєструвати збитки в державному реєстрі — ці дії не виключають одна одну. Головне — не покладатись на усні обіцянки агента, а вивчати умови договору самостійно або з юридичною допомогою.
Матеріал має інформаційний характер і не є фінансовою консультацією. Умови продуктів уточнюйте у надавача послуг.
Джерело: Delo.ua
Останні новини:
Воєнні облігації: як купити і що отримаєш
Фінансовий моніторинг: чому банк блокує перекази
Фінансові цілі: як правильно ставити і досягати їх
Більше корисної інформації знайдеш ТУТ
[…] Страхування військових ризиків для майна: як це працює […]