
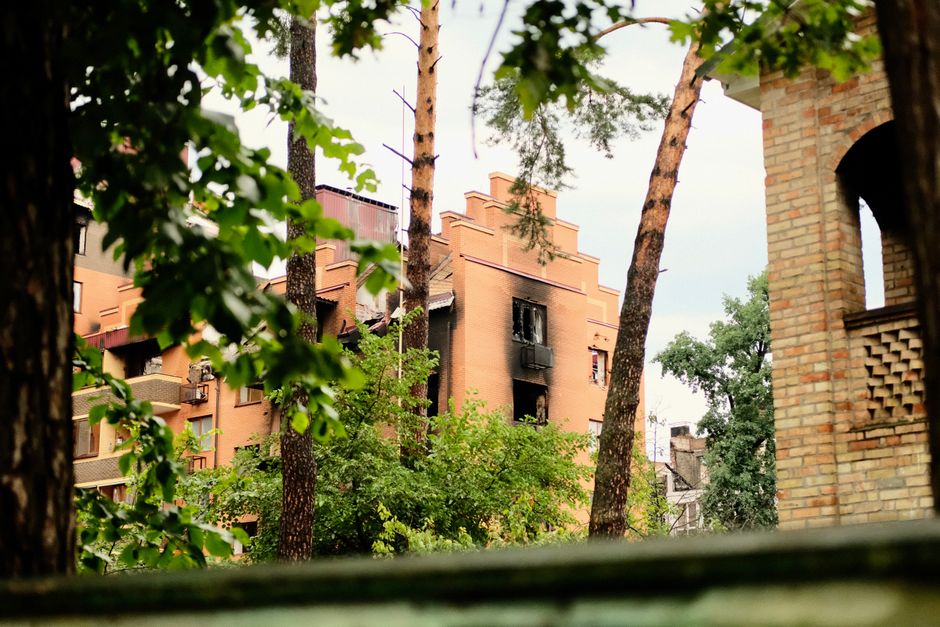
Чому осінь — найгарячіший сезон для страховиків (у прямому сенсі)
Восени кількість пожеж у житловому секторі зростає помітно. Люди вмикають обігрівачі після довгого літа, забувають про стан електропроводки, заносять до квартир саморобні грілки сумнівного походження. Результат — страхові компанії починають отримувати більше заявок, ніж влітку.
Статистика, яка змушує задуматися
За даними ДСНС України, близько 70% пожеж у житлових будівлях трапляються через несправну електропроводку або необережне поводження з вогнем. Восени цей показник традиційно зростає. Цікаво, що більшість постраждалих навіть не мали страхового поліса — або мали, але не знали, що саме він покриває.
Де тонко — там і рветься
Уявіть: ви купили поліс, платили щомісяця, а після пожежі отримали відмову у виплаті. Знайоме відчуття несправедливості? На жаль, таке трапляється — і частіше через незнання умов договору, ніж через злий намір страховика. Тому розібратися в деталях варто ще до того, як трапилось лихо.
Що взагалі означає “страхування квартири від пожежі”
Більшість людей думають, що поліс — це чарівний папірець, який покриє все. Але насправді це юридичний документ з переліком конкретних ризиків, лімітів і виключень.
Базове покриття: що входить за замовчуванням
Стандартний поліс страхування майна від пожежі зазвичай покриває:
- пошкодження або знищення конструктивних елементів квартири (стіни, перекриття, підлога, стеля)
- пошкодження оздоблення (шпалери, плитка, ламінат)
- знищення або пошкодження меблів і техніки — але лише якщо це прямо вказано в договорі
Зверніть увагу: “конструктив” і “оздоблення” — це різні категорії страхування. Якщо ви застрахували лише конструктив, але вигорів весь ремонт — виплата може вас неприємно здивувати.
Додаткові опції, про які мало хто знає
Деякі страховики пропонують розширені програми, що включають:
- відповідальність перед сусідами (якщо ваша пожежа пошкодила їхнє майно)
- витрати на тимчасове житло на час відновлення
- покриття збитків від диму та кіптяви навіть без відкритого вогню
Остання опція — особливо актуальна, бо дим часто завдає більше шкоди, ніж сам вогонь.
Що страховка від пожежі НЕ покриває — список сюрпризів
Ось де починається найцікавіше. Страхові виключення — це те, що компанії прописують дрібним шрифтом, а клієнти читають вже після страхового випадку.
Класичні причини відмови у виплаті
Серйозно, ось найпоширеніші підстави для відмови:
- Пожежа виникла через навмисні дії страхувальника або членів його родини
- Порушення правил пожежної безпеки (наприклад, незаконне перевантаження електромережі)
- Відсутність діючого технічного огляду газового обладнання
- Пожежа сталася під час ремонту, якщо це не вказано в договорі
- Страхувальник не повідомив про зміни в майні (наприклад, зробив масштабний ремонт після укладення договору)
Форс-мажор і воєнні ризики
Окремий пункт — воєнні дії. В Україні з 2022 року більшість страховиків включили в договори виключення щодо пошкоджень від бойових дій. Тобто якщо пожежа виникла через ракетний удар — стандартний поліс, швидше за все, не спрацює. Для таких ризиків є окремі продукти або державні програми компенсації.
Як оцінюється збиток: формула, яка вас здивує
Думаєте, страховик просто подивиться на руїни і виплатить ринкову вартість? Чесно кажучи, все трохи складніше.
Метод оцінки: дійсна вартість чи відновна?
Є два підходи:
- Дійсна вартість — це ринкова вартість майна мінус знос. Купили диван 5 років тому за 20 000 грн? Отримаєте значно менше, бо диван “постарів”.
- Відновна вартість — вам виплатять суму, достатню для купівлі аналогічного нового дивана. Природно, такий поліс коштує дорожче.
Який метод використовує ваш страховик — обов’язково перевірте в договорі.
Ліміти виплат і франшиза
Навіть якщо ви правильно оцінили майно, виплата може бути обмежена. Франшиза — це сума збитку, яку ви покриваєте самостійно. Якщо вона складає, скажімо, 5 000 грн, а збиток — 4 800 грн, страховик не виплатить нічого.
Осінні ризики: що варто врахувати при страхуванні
Восени з’являються специфічні ризики, про які варто подумати заздалегідь.
Обігрівачі та електрика: осінній коктейль небезпеки
Кожна осінь — це сезон переносних обігрівачів. Більшість пожеж у цей період пов’язані саме з ними: перегрів, залишений без нагляду прилад, стара проводка, яка не витримала навантаження. Страховик може відмовити у виплаті, якщо встановить, що пожежа виникла через використання несертифікованого обладнання.
Відлига і опалення: про що мовчать договори
Ще один осінній нюанс — початок опалювального сезону. Старі батареї, тріщини в трубах, перші запуски котлів — все це може спровокувати аварію. Зверніть увагу: страхування від пожежі і страхування від затоплення — це різні ризики, і їх потрібно включати окремо.
Як правильно оформити страховий поліс на квартиру
Купівля поліса — це не як замовити піцу. Тут є нюанси, від яких залежить, отримаєте ви гроші чи ні.
Оцінка майна: не занижуйте і не завищуйте
Занижена страхова сума — поширена помилка. Люди хочуть заощадити на премії й оцінюють квартиру нижче реальної вартості. Але при страховому випадку отримають виплату пропорційно заниженій сумі. Наприклад, застрахували майно на 500 000 грн, а реальна вартість — 1 000 000 грн. Тоді при збитку 200 000 грн отримаєте лише 100 000 грн.
Що обов’язково вказати в договорі
- Точний перелік застрахованого майна (конструктив, оздоблення, меблі, техніка)
- Метод оцінки збитку (дійсна чи відновна вартість)
- Перелік застрахованих ризиків
- Розмір франшизи
- Порядок і строки повідомлення про страховий випадок
Що робити, якщо пожежа таки трапилась
Паніка — найгірший радник у такій ситуації. Але є чіткий алгоритм дій, який значно підвищує шанси на отримання виплати.
Перші години після пожежі: що критично важливо
- Викликати пожежну службу — навіть якщо пожежу вже загасили. Акт ДСНС — ключовий документ для страхової справи.
- Зателефонувати до страховика і повідомити про страховий випадок у строки, зазначені в договорі (зазвичай від 24 до 72 годин).
- Нічого не викидати і не ремонтувати до приходу страхового експерта.
- Зробити максимальну кількість фотографій і відеозаписів пошкоджень.
Документи, без яких виплату не отримати
- Акт про пожежу від ДСНС
- Поліс і договір страхування
- Документи на право власності квартири
- Перелік пошкодженого майна з оцінкою вартості
- Чеки, договори купівлі-продажу — все, що підтверджує вартість майна
Порівняння страхових пропозицій: на що звертати увагу
Ринок страхування квартир в Україні доволі різноманітний, і вибір поліса — це не просто пошук найдешевшого варіанту.
Критерії вибору страховика
Ось на що варто дивитися:
- Рейтинг надійності — перевіряйте через реєстр НБУ
- Коефіцієнт виплат — скільки відсотків зібраних премій компанія виплачує клієнтам (чим вищий — тим краще)
- Відгуки реальних клієнтів — особливо тих, хто вже отримував виплату
- Наявність онлайн-кабінету — це показник сучасності і прозорості компанії
Ціна поліса: скільки коштує спокій
Вартість страхування квартири від пожежі залежить від:
- площі та оціночної вартості майна
- переліку ризиків
- розміру франшизи
- регіону (у прифронтових зонах тарифи вищі або страхування недоступне)
Орієнтовно: страхування стандартної квартири на рік обходиться у 0,3–1% від страхової суми. Для квартири вартістю 2 млн грн це 6 000–20 000 грн на рік.
Часті запитання
Чи покриває стандартний поліс шкоду від диму без відкритого вогню?
Не завжди. Деякі поліси покривають лише пряму пожежу, а пошкодження від диму — лише як додаткова опція. Перевіряйте цей пункт окремо.
Що буде, якщо я не встиг повідомити страховика вчасно?
Запізнення з повідомленням — формальна підстава для відмови у виплаті. Більшість договорів передбачають від 24 до 72 годин. Навіть якщо ви в лікарні — попросіть когось зателефонувати.
Чи можна застрахувати тільки ремонт, без конструктиву?
Так, багато компаній пропонують окремо страхування оздоблення. Це актуально для орендованих квартир або нещодавно відремонтованих.
Чи виплатить страховик, якщо пожежа виникла через дії сусідів?
Якщо ваше майно постраждало від пожежі у сусідній квартирі — ваша страховка спрацює незалежно від того, хто винен. Але страховик потім може стягнути кошти з винної сторони в порядку регресу.
Як довести вартість знищеного майна, якщо чеків немає?
Можна використовувати фотографії, банківські виписки з інтернет-магазинів, свідчення очевидців або незалежну оцінку аналогічного майна. Зберігайте чеки на дорогу техніку — це заощадить нерви.
Чи поширюється поліс на майно орендарів?
Якщо ви орендуєте квартиру, страховка власника покриває лише його майно. Ваші меблі, одяг і техніка — під вашою відповідальністю. Орендарям варто оформлювати окремий поліс.
Чи можна оформити страховку онлайн і чи буде вона дійсною?
Так, більшість великих страховиків пропонують онлайн-оформлення. Такий поліс має таку саму юридичну силу, як паперовий. Але уважно читайте умови і зберігайте електронний примірник.
Страхування квартири від пожежі — це не витрата, а інвестиція в спокій, особливо восени, коли ризики зростають. Головне — читати договір до підписання, а не після пожежі, правильно оцінювати майно і знати алгоритм дій при страховому випадку. Не довіряйте полісу, який купили “по-швидкому” і поклали в шухляду — він може виявитися значно менш корисним, ніж ви думали.
Джерело: TSN
Останні новини:
Як інвестувати в акції через українські брокери
Дистанційне банківське обслуговування: що змінюється
Як питання на інтерв’ю розкривають твою зарплату
Більше корисної інформації знайдеш ТУТ
[…] Страхування квартири від пожежі: що покриває поліс […]