
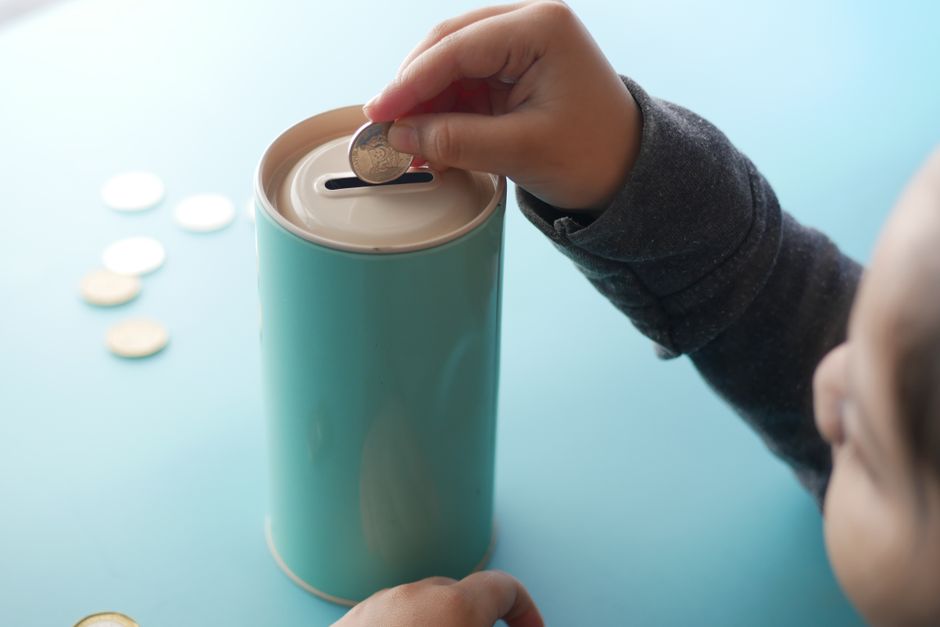
Більшість дорослих визнають, що грошам їх ніхто не вчив — доводилося набивати гулі самостійно. Якщо ви хочете, щоб дитина виросла без боргів і фінансових криз, починати варто задовго до першого заробітку. Ця стаття — про конкретні кроки, вправи та типові батьківські помилки, які варто уникнути.
Коли починати: вік і перші поняття
Фінансове мислення формується не з підручника, а зі щоденного досвіду. Дослідження Кембриджського університету (Cambridge University, 2013) показало, що базові звички поводження з грошима закладаються вже до 7 років — дитина вчиться на тому, що бачить і робить, а не на тому, що чує.
До 6 років: гроші як фізичний об’єкт
У цьому віці дитині важливо відчути гроші руками. Дайте монети різного номіналу, поясніть що більша монета — не завжди “дорожча” (5 копійок і 1 гривня — наочний приклад). Грайте у “магазин” вдома: товари — іграшки, розрахунок — реальними або іграшковими монетами.
Ключова ідея цього етапу: гроші — це обмежений ресурс, їх треба вибирати.
7–10 років: перші власні гроші
З першим класом або трохи пізніше — час давати невелику регулярну суму на кишенькові витрати. Не за прибирання кімнати чи хорошу оцінку (про це — нижче), а просто як тижневий “бюджет”. Нехай дитина сама вирішує, на що витратити, і сама відчує наслідки — витрати все в понеділок і до п’ятниці без грошей.
Кишенькові гроші: скільки, коли і як
Питання суми — одне з найпоширеніших. Жодної “правильної” цифри не існує, бо все залежить від сімейного доходу і того, що саме дитина має купувати самостійно.
Як визначити суму
Зручний підхід — обговорити разом, на що дитина планує витрачати гроші, і скласти простий список:
- перекус у школі (якщо не беру сніданок)
- невеликі розваги (наклейки, іграшки)
- подарунки друзям на день народження
Підрахуйте реалістичний тижневий бюджет і дайте трохи менше — нехай вчиться розставляти пріоритети. Якщо підліток — обговоріть місячну суму з розбивкою: частина на поточні витрати, частина — відкладається.
Регулярність важливіша за суму
Давати гроші хаотично (“попросив — дав”) не формує жодних навичок. Краще фіксований день: щонеділі або перший день місяця. Дитина вчиться планувати саме тоді, коли знає, коли надійдуть наступні гроші.
Три скриньки або один рахунок: як організувати заощадження
Один із найефективніших інструментів для дітей 7–12 років — метод “трьох скриньок”. Принцип простий: отримав гроші — розподілив на три частини.
| Скринька | Призначення | Приклад |
|---|---|---|
| **Витрачаю** | Поточні дрібні витрати | Морозиво, наклейки |
| **Зберігаю** | Велика мета | Конструктор, велосипед |
| **Даю** | Допомога іншим | Подарунок, збір у школі |
Скринька “даю” — не обов’язкова, але вчить, що гроші мають соціальний вимір. Навіть 10% від кишенькових — вже формує звичку думати про інших.
Перший банківський рахунок
Із 14 років підліток в Україні може самостійно відкрити рахунок у банку — за умови письмової згоди батьків (відповідно до Цивільного кодексу України, стаття 32). Деякі банки пропонують спеціальні дитячі або молодіжні картки для підлітків від 6–14 років, але розпоряджатися рахунком формально буде батько/мати.
Реальний рахунок — потужний педагогічний інструмент: дитина бачить виписку, вчиться читати баланс, розуміє поняття “відсоток на залишок”. Обирайте рахунок без прихованих комісій за обслуговування — уточнюйте умови безпосередньо в банку.
Типові помилки батьків
Гроші як нагорода за оцінки або прибирання
Це популярний, але хибний підхід. Коли дитина прибирає за гроші — вона не прибиратиме безкоштовно. Домашні обов’язки — частина сімейного життя, а не робота за зарплату. Кишенькові гроші краще давати регулярно і не прив’язувати до конкретних завдань.
Виняток: додаткова робота понад звичайні обов’язки. Попросив помити машину понад звичне — це вже “підробіток”, і тут оплата доречна.
“Грошей немає” без пояснення
Якщо дитина чує “грошей немає” кожного разу, коли просить іграшку, але бачить, що батьки щось купують — виникає когнітивний розрив. Чесніший варіант: “Ми вирішили витратити ці гроші на інше — на ремонт/відпустку/продукти”. Так дитина вчиться, що гроші — це вибір і пріоритети, а не магічний дефіцит.
Рятувати від наслідків
Витратив усі гроші в понеділок — не давайте ще до п’ятниці. Це, мабуть, найважчий крок для батьків, але саме “фінансове похмілля” закріплює урок краще за будь-яку розмову.
Як пояснити дитині, що таке ціна і цінність
Діти часто не розуміють, чому “щось дороге” — і сприймають відмову купити як примху батьків.
Вправа “скільки треба працювати”
Якщо дитина знає, скільки заробляють батьки (хоча б приблизно), можна перевести ціну речі в години роботи. Наприклад: “Ця гра коштує стільки, скільки тато заробляє за день”. Це не про те, щоб викликати вину — а про те, щоб зробити ціну відчутною.
Порівняння “хочу” і “потрібно”
Вправа для дітей 8+: записати список покупок на тиждень і позначити кожну як “потрібно” або “хочу”. Потім обговорити, чи всі “хочу” варті тих грошей. Не треба забороняти хотіти — треба навчити оцінювати.
Підлітки: перший дохід і перші фінансові рішення
Підлітки 14–17 років можуть офіційно працювати в Україні — неповний робочий день, за умови згоди батьків і дотримання норм Кодексу законів про працю (КЗпП, стаття 188). Перший заробіток — ідеальний момент для розмови про реальні фінансові рішення.
Що обговорити з підлітком
- Податки: із зарплати утримується ПДФО (18%) і військовий збір (5% з 2025 року, уточнюйте актуальну ставку). Нехай подивиться на свій перший розрахунковий листок — різниця між нарахованим і отриманим буде наочним уроком.
- Накопичення: якщо підліток отримав 3 000 грн, запропонуйте відкласти хоча б 500 грн на окремий рахунок — не “на потім”, а на конкретну мету.
- Перша кредитна пастка: поясніть принцип розстрочки і кредиту — що переплата існує завжди, навіть якщо написано “0%”. За законом, кредитор зобов’язаний повідомити реальну річну процентну ставку (АПР) — ця цифра показує справжній розмір переплати.
Ризики та на що звернути увагу
Фінансове виховання — не нейтральний процес. Є підводні камені, про які варто знати.
Тривога замість навичок. Якщо занадто часто і драматично говорити про нестачу грошей — дитина засвоює тривожність, а не навички планування. Мета — спокійні, регулярні розмови, а не лекції під час стресу.
Різні правила у різних дорослих. Якщо мама дає гроші за оцінки, тато — просто так, а бабуся рятує від будь-якого “голоду” — дитина навчиться маніпулювати, а не планувати. Узгодьте підхід у сім’ї.
Соціальний тиск і порівняння. Підліток бачить, що однокласникам купують дорогі речі. Тут важливо не знецінювати (“нам це не потрібно”), а чесно говорити про різний рівень доходу і різні пріоритети сімей.
Онлайн-витрати і мікротранзакції. Ігри, підписки, донати — дитина може не усвідомлювати, що витрачає реальні гроші. Якщо даєте картку — встановіть ліміт витрат (більшість банків дозволяють це в мобільному додатку) і регулярно переглядайте виписку разом.
Надмірний контроль. Якщо перевіряти кожну покупку і коментувати кожну витрату — дитина не вчиться самостійності, а лише уникає контролю. Давайте простір для помилок у безпечному масштабі.
Часті запитання
З якого віку давати дитині кишенькові гроші?
Більшість фахівців із дитячої психології рекомендують починати з моменту, коли дитина розуміє поняття “обмінюю гроші на товар” — зазвичай це 5–7 років. Не треба чекати школи: якщо дитина в 6 років вже розуміє, що монети можна обміняти на цукерку — вона готова.
Чи варто давати гроші за домашні обов’язки?
Звичайні домашні обов’язки (прибирання свого місця, допомога накрити стіл) краще не оплачувати — це частина сімейної відповідальності. Але додаткова робота понад звичне — мийка вікон, допомога з переїздом, догляд за садом — цілком може оплачуватися. Це формує розуміння, що більший дохід = більше зусиль.
Що робити, якщо дитина витратила всі кишенькові одразу?
Не поповнювати до наступного “виплатного дня”. Це неприємно для обох сторін, але саме цей досвід — найкращий урок. Можна поговорити: “Як думаєш, що пішло не так? Що зробиш інакше наступного тижня?” — але гроші достроково не давайте.
Як пояснити дитині, що таке кредит?
Найпростіша вправа: позичте дитині 50 гривень до наступних кишенькових, але поставте умову повернути 55 (10% “відсоток”). Дитина відчує на собі, що кредит — це дорожче, ніж мати гроші зараз. Після цього пояснення “навіщо взагалі беруть кредит” стане логічним продовженням.
Чи варто розповідати дітям про сімейний бюджет?
Так, але в межах, які не викликають тривоги. Дітям корисно знати загальну структуру витрат: “ми витрачаємо на квартиру, їжу, навчання, відпустку”. Не треба розкривати точні цифри зарплати, якщо це некомфортно — але й приховувати факт, що гроші скінченні, теж не варто.
Висновок
Навчити дитину поводитися з грошима — це не один “правильний” розмова, а роки послідовних маленьких уроків: власні гроші, перші помилки, спільне планування покупки. Головне — послідовність і чесність, а не ідеальна система. Дитина, яка в 10 років пережила “витратив усе і чекав до п’ятниці”, у 25 буде думати двічі, перш ніж ліземти в борги. Починати можна з сьогодні — з однієї монети і однієї розмови.
Матеріал має інформаційний характер і не є фінансовою консультацією. Умови продуктів уточнюйте у надавача послуг.
Джерело: Мінфін
: Цивільний кодекс України, стаття 32 (zakon.rada.gov.ua); КЗпП України, стаття 188 (zakon.rada.gov.ua); інформація щодо оподаткування — Державна податкова служба України (tax.gov.ua)
Останні новини:
РРО для ФОП: кому потрібен і як підключити
Чому банк відмовляє у кредиті: основні причини
Депозит чи готівка: де тримати заощадження
Більше корисної інформації знайдеш ТУТ
[…] Як навчити дитину поводитися з грошима: практичний під… […]